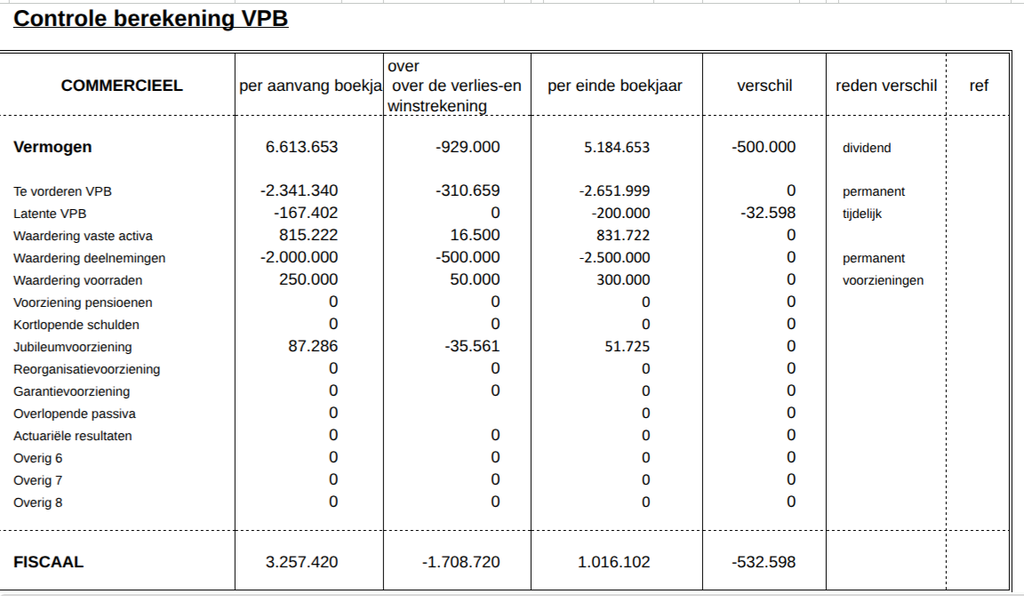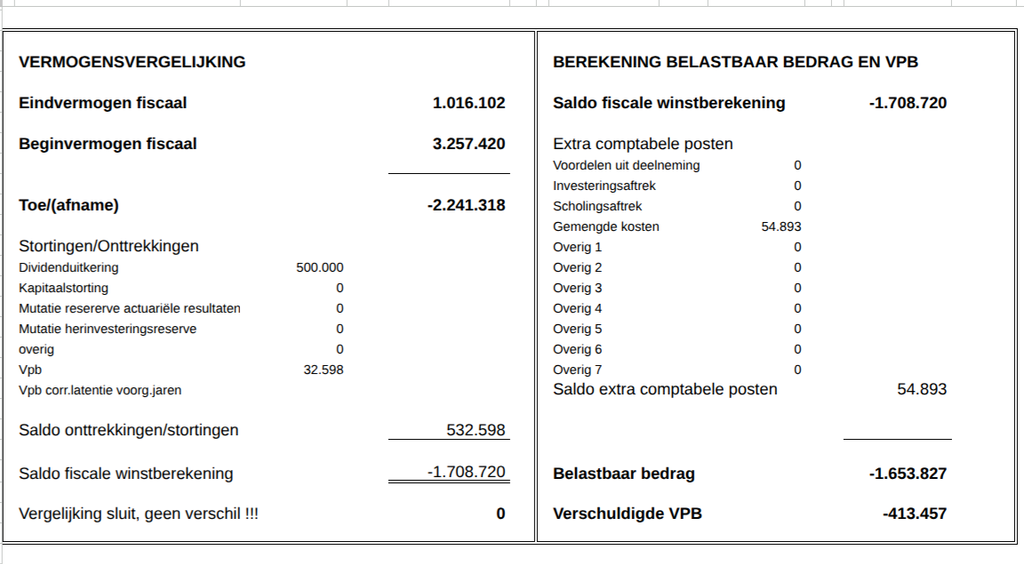
Een grotere onderneming kent meestal twee rapportage standaarden: één voorgeschreven (commercieel) vanwege handelsrecht (Dutch GAAP / IFRS) en twee volgens fiscaal recht om de waardebepaling van het resultaat voor belasting te kunnen bepalen. Wanneer er waarderingsverschillen zijn tussen een en twee (stel hogere afschrijvingskosten in een jaar van € 16.500 volgens IFRS dan fiscaal, dan betekent dit € 16.500 hogere winst fiscaal. Een handig model om de brug tussen deze verschillen te volgen ziet er als volgt uit: